Achat immobilier en LLI : TVA à 10 %, mais un engagement sur 20 ans
Le logement locatif intermédiaire (LLI) permet d’investir dans un logement à loyer plafonné en bénéficiant, sous conditions, d’une TVA à 10 % et d’un avantage fiscal lié à la taxe foncière. Accessible aux particuliers par l’intermédiaire d’une personne morale, il constitue une piste après la fin du Pinel. Mais son intérêt dépend autant du montage juridique et de la durée de détention que du prix d’achat.
Le LLI, un investissement locatif encadré plutôt qu’une réduction d’impôt personnelle
Le logement locatif intermédiaire se situe entre le logement social et le marché locatif libre. Il vise les ménages dont les ressources rendent difficile l’accès au parc privé dans les secteurs tendus, sans nécessairement leur permettre d’obtenir un logement social. En contrepartie d’avantages fiscaux, le propriétaire accepte des conditions de location précises.
Pour un particulier, l’accès au dispositif passe par une personne morale, par exemple une société civile immobilière (SCI). Il ne s’agit donc pas simplement d’acheter un appartement en son nom puis de cocher une case dans sa déclaration de revenus. La société acquiert le logement, le détient et assume les obligations attachées au régime.
La SCI n’est pas l’unique forme envisageable, et sa création ne suffit pas à rendre l’opération éligible. Son objet, son régime fiscal et son fonctionnement doivent correspondre au projet. Le choix entre impôt sur le revenu (IR) et impôt sur les sociétés (IS) mérite notamment une étude : il influence l’imposition des loyers, les distributions aux associés et la fiscalité de revente.
Deux avantages fiscaux à distinguer du rendement réel
Une TVA à 10 % sur les opérations éligibles
Le premier levier est une TVA réduite à 10 %, contre 20 % au taux normal. À prix hors taxes identique, elle diminue le coût TTC de l’acquisition. Il ne faut toutefois pas confondre une différence de taux de TVA avec une remise équivalente sur le prix final : comparez toujours les prix TTC, les surfaces, les prestations et l’emplacement.
Un programme proposé en LLI n’est pas automatiquement moins cher qu’un bien comparable sur le marché. La bonne référence reste le coût total de l’opération, intégrant les frais d’acquisition, le financement et les éventuels frais de commercialisation ou de structuration.
Une créance fiscale liée à la taxe foncière
Le dispositif prévoit également, pour les personnes morales concernées, une créance d’impôt sur les sociétés égale à la taxe foncière sur les propriétés bâties, pendant une durée pouvant atteindre 20 ans. Ce mécanisme ne doit pas être présenté comme une suppression automatique de la taxe foncière : son paiement et le traitement de la créance répondent à des règles distinctes.
Faites confirmer par un expert-comptable les conditions d’application, les modalités d’imputation ou de remboursement et leur calendrier. Surtout, n’intégrez pas cet avantage dans une simulation de SCI à l’IR sans validation du montage. L’avantage annoncé commercialement doit correspondre à celui effectivement mobilisable par votre société.
Enfin, ces mécanismes ne garantissent ni le rendement ni le capital investi. Les intérêts d’emprunt, l’assurance, les charges non récupérables, la gestion, l’entretien et la fiscalité des revenus restent à intégrer dans le calcul.
Les conditions à vérifier avant de réserver un logement
Le bien, son adresse et les règles de mixité sociale
L’achat en immobilier neuf, notamment en vente en l’état futur d’achèvement (VEFA), constitue une voie courante. Certaines transformations de locaux ou opérations d’acquisition-amélioration peuvent aussi relever du régime, sous conditions. Un appartement ancien acheté pour être simplement remis en location n’est donc pas automatiquement éligible.
La localisation doit entrer dans le périmètre prévu par les textes : notamment les zones tendues A bis, A et B1, ainsi que certains territoires spécifiques. Vérifiez le classement de la commune applicable à l’opération, sans vous contenter d’une mention générale « secteur tendu » dans une brochure.
Des exigences de mixité sociale peuvent également s’appliquer à l’ensemble immobilier, avec des exceptions selon la localisation et la situation du programme. Demandez une confirmation écrite de l’éligibilité et des justificatifs correspondants.
Le locataire, le loyer et les formalités
Le logement doit être occupé comme résidence principale. Le locataire doit respecter un plafond de ressources, variable notamment selon la composition du ménage et la zone. Le loyer est lui aussi plafonné. Ces deux contrôles sont distincts : un candidat éligible ne permet pas de dépasser le loyer autorisé.
Les plafonds étant actualisés, utilisez les barèmes applicables au bail concerné et conservez les justificatifs. Une location nue ou meublée peut être envisagée selon les règles applicables, mais le meublé impose de vérifier aussi les conséquences juridiques et fiscales pour la société. Prévoyez enfin les obligations de déclaration électronique et le suivi documentaire dans la mission du gestionnaire.
Vingt ans : penser la sortie avant de regarder l’économie d’impôt
Le cadre du LLI repose sur une affectation locative de longue durée, avec une référence de 20 ans. Ce n’est pas un placement conçu pour une revente rapide ou une récupération prochaine du logement pour un enfant. Le non-respect des conditions peut entraîner une remise en cause des avantages obtenus.
Des possibilités de sortie existent, notamment à partir de la 16e année sous conditions de cession. Elles ne constituent pas une liberté générale de revendre sans conséquence. Avant toute opération, faites préciser le calendrier applicable, les obligations transférables à un acquéreur et les éventuelles régularisations fiscales.
L’horizon de placement doit aussi se lire dans le quartier : le logement restera-t-il pratique lorsque les premiers équipements auront vieilli et que les besoins des habitants auront changé ? Une distribution adaptable, des transports accessibles à pied et des services durables comptent davantage qu’un avantage fiscal ponctuel. Ce regard sur la vie future du bien aide à choisir un actif qui pourra rester attractif au-delà du seul engagement réglementaire.
Une zone tendue n’élimine ni les impayés ni la vacance locative. Testez votre capacité à financer une période sans loyer, des travaux et une hausse des charges. La sécurité repose sur l’emplacement, la sélection du locataire, la trésorerie et la gestion, pas uniquement sur le dispositif.
LLI, ancien Pinel ou location libre : choisir selon son objectif
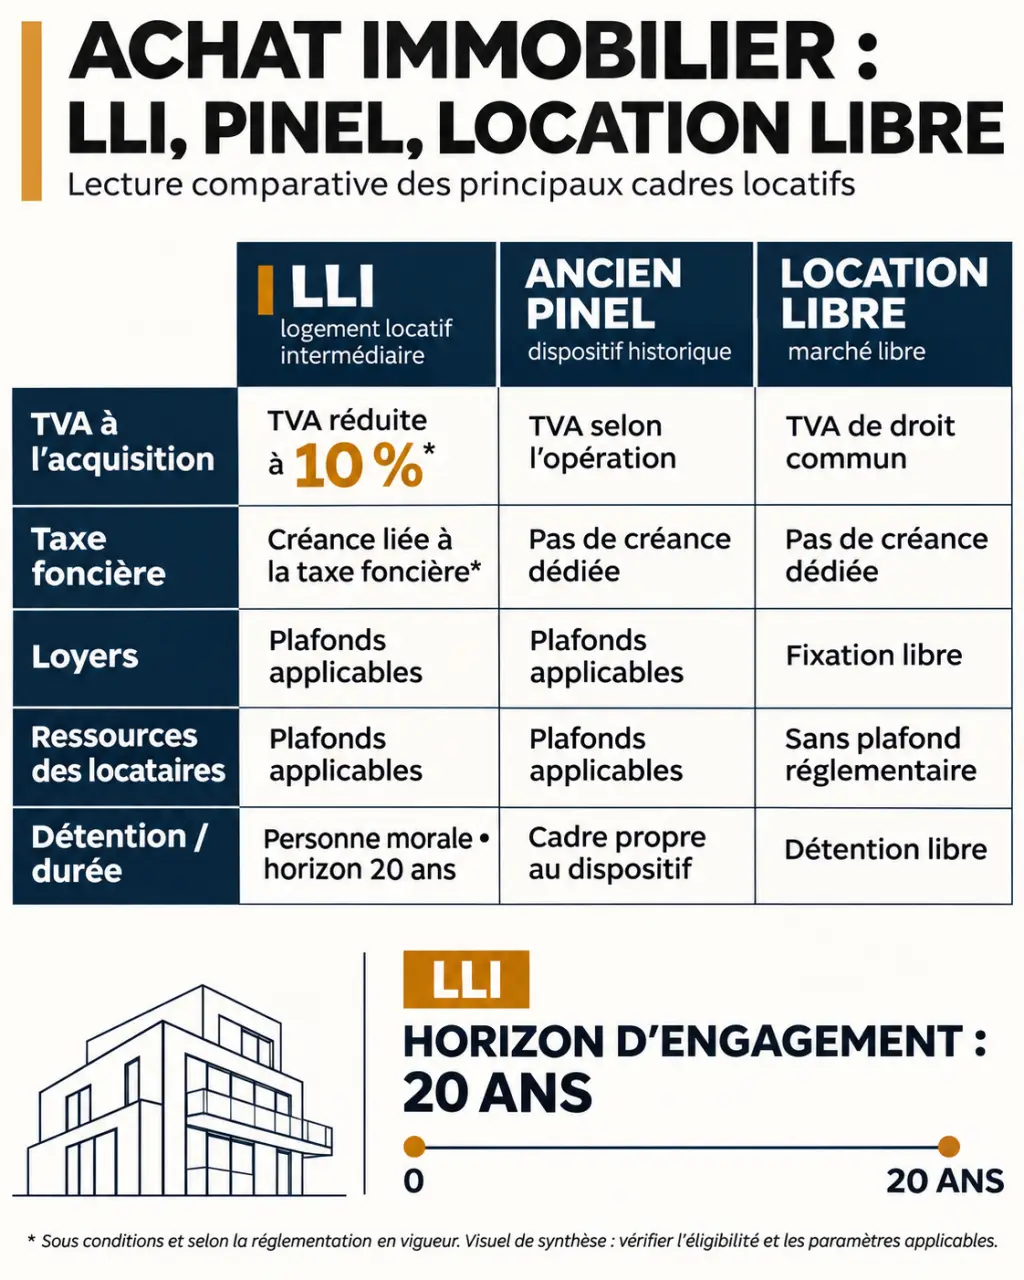
Le LLI peut constituer une alternative au Pinel pour un nouvel investissement, mais il n’en reproduit pas la logique fiscale. Le Pinel reposait sur une réduction d’impôt sur le revenu ; le LLI combine des avantages attachés à l’opération et à la société propriétaire.
| Critère | LLI | Ancien Pinel | Location libre |
|---|---|---|---|
| Levier principal | TVA réduite et créance fiscale sous conditions | Réduction d’impôt sur le revenu | Fiscalité du régime choisi |
| Cadre de location | Loyers et ressources plafonnés | Loyers et ressources plafonnés | Règles générales, dont encadrement local éventuel |
| Organisation | Acquisition par une personne morale | Détention directe possible | Détention directe ou en société |
| Priorité | Patrimoine à long terme | Avantage fiscal sur engagement déterminé | Souplesse selon le bien et le régime |
Le LLI convient surtout à l’investisseur capable de conserver durablement son bien et d’assumer les frais d’une société. Pour trancher, demandez une simulation comprenant le loyer plafonné réellement applicable, toutes les charges, la fiscalité des associés et plusieurs hypothèses de revente. Faites ensuite comparer ce résultat à une acquisition locative libre équivalente : le bon investissement est celui qui reste cohérent après fiscalité, pas seulement grâce à elle.